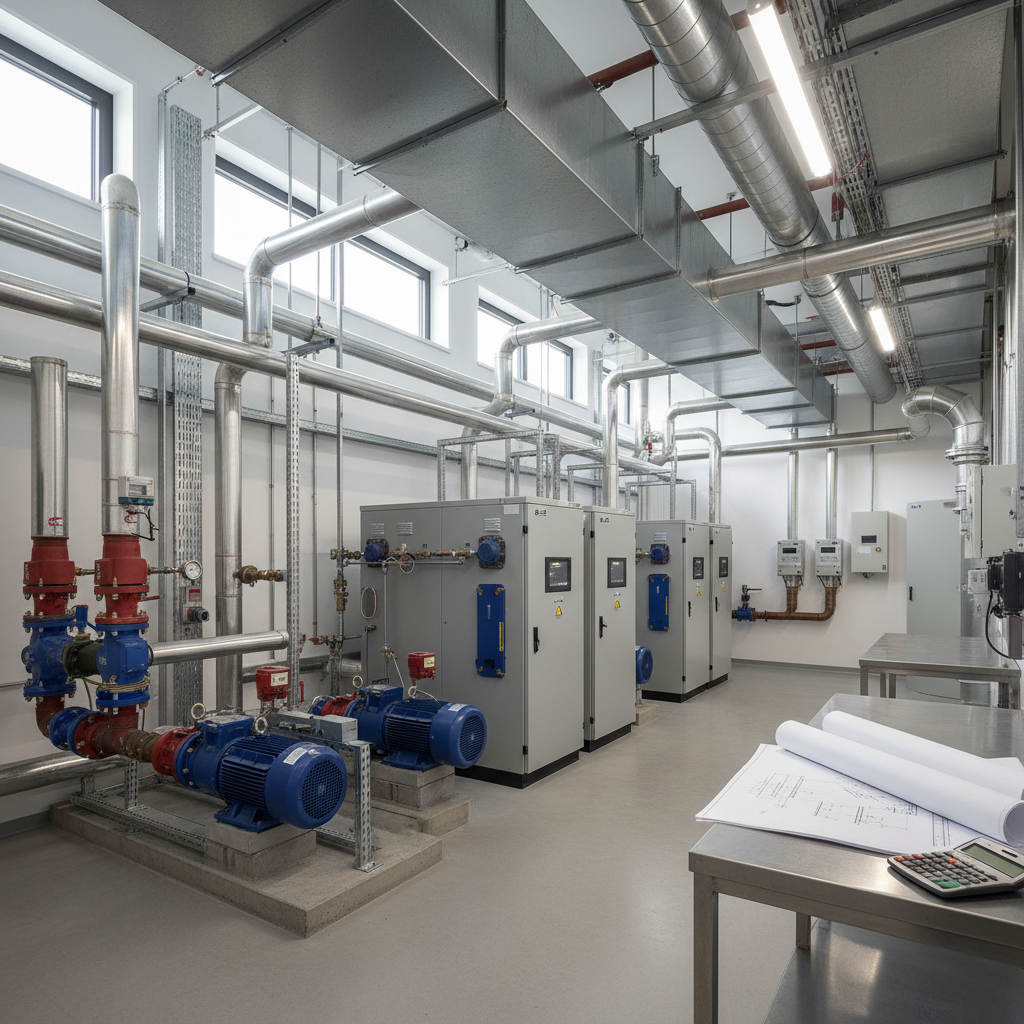
Lebenszykluskosten zeigen, welche TGA-Variante über einen definierten Zeitraum wirtschaftlich ist, statt nur bei der Erstinvestition günstig zu erscheinen. Dafür werden Investition, Energie, Instandhaltung, Bedienung, Ersatzbeschaffungen und Restwerte auf einen gemeinsamen Bezugszeitpunkt abgezinst oder als Annuität ausgewiesen. VDI 2067 liefert die Rechenmethodik für gebäudetechnische Anlagen, GEFMA 220 ordnet die Kosten über den Lebenszyklus. Belastbar wird das Ergebnis erst durch dokumentierte Nutzungsprofile, Preisstände, Zinssätze, Nutzungsdauern und Sensitivitäten.
- Investitionskosten sind nur ein Bestandteil der wirtschaftlichen Bewertung.
- VDI 2067 liefert die Rechenmethodik, GEFMA 220 unterstützt die Lebenszyklusstruktur.
- Nutzungsprofile, Ersatzzeitpunkte und Restwerte müssen nachvollziehbar dokumentiert sein.
- Sensitivitätsanalysen zeigen, ob die Rangfolge der Varianten robust ist.
Warum die Investitionskosten allein nicht ausreichen
Die günstigste Beschaffung ist nicht automatisch die wirtschaftlichste Lösung. Bei Heizungs-, Kälte- und Lüftungsanlagen können Energie, Wartung und Ersatzteile über 20 bis 30 Jahre einen erheblichen Teil der Gesamtkosten verursachen. Entscheidend sind daher nicht nur Anschaffung und Montage, sondern auch Lastprofile, Betriebsstunden, Wirkungsgrade, Wartungsintervalle und die voraussichtlichen Ersatzzeitpunkte. Für jeden Variantenvergleich müssen funktional gleichwertige Systeme mit identischen Randbedingungen gegenübergestellt werden.
Eine belastbare Rechnung benötigt einen klaren Entscheidungsgegenstand. Verglichen werden beispielsweise zwei Wärmeerzeugungskonzepte, unterschiedliche Kältemaschinen oder zentrale und dezentrale Lüftungssysteme. Komfortniveau, Redundanz, Raumtemperaturen und Betriebszeiten müssen gleich angesetzt sein. Andernfalls erklärt das Ergebnis lediglich unterschiedliche Leistungen. Auch Planungs-, Neben- und Demontagekosten sind einheitlich abzugrenzen. Bereits entstandene, nicht mehr beeinflussbare Kosten gehören grundsätzlich nicht in die zukunftsgerichtete Variantenentscheidung.
Kostenstruktur nach VDI 2067 und GEFMA 220
VDI 2067 Blatt 1 beschreibt Grundlagen zur Wirtschaftlichkeitsberechnung gebäudetechnischer Anlagen. Die Richtlinie unterscheidet kapitalgebundene, verbrauchsgebundene, betriebsgebundene und sonstige Kosten. Wiederkehrende Zahlungen werden über Annuitäten oder Barwerte vergleichbar gemacht. Die rechnerische Nutzungsdauer einzelner Komponenten, der Kalkulationszins und Preisänderungen sind dabei offen zu dokumentieren. Richtlinienwerte ersetzen jedoch keine projektspezifischen Herstellerangaben, Wartungsverträge oder Erkenntnisse aus dem Gebäudebetrieb.
GEFMA 220 betrachtet Lebenszykluskosten im Facility Management und unterstützt eine phasenübergreifende Kostenerfassung. Damit lassen sich Kosten aus Planung, Errichtung, Nutzung, Instandhaltung, Erneuerung und Rückbau einer einheitlichen Struktur zuordnen. Für eine TGA-Variantenrechnung ergänzt dieser Ansatz die technische Rechenmethodik der VDI 2067. Die Kostenstruktur sollte bereits bei Projektbeginn festgelegt und während Planung, Vergabe und Betrieb fortgeschrieben werden. Doppelzählungen, etwa zwischen Wartung und Instandsetzung, sind durch eindeutige Kostendefinitionen zu vermeiden.
- Kapitalgebundene Kosten: Investition, Finanzierung, Ersatzbeschaffung und Restwert
- Verbrauchsgebundene Kosten: Energie, Wasser, Betriebsstoffe und gegebenenfalls Emissionen
- Betriebsgebundene Kosten: Bedienung, Inspektion, Wartung und Instandsetzung
- Sonstige Kosten: Versicherung, Abgaben, Rückbau oder Entsorgung, soweit entscheidungsrelevant
Rechenweg mit Barwert und Annuität
Beim Barwertverfahren werden zukünftige Zahlungen auf den Bewertungszeitpunkt abgezinst. Für eine Zahlung K im Jahr t gilt bei einem realen Kalkulationszins i vereinfacht: Barwert = K ÷ (1 + i)^t. Gleichbleibende jährliche Kosten werden mit dem Rentenbarwertfaktor multipliziert. Bei 25 Jahren und 3 Prozent realem Kalkulationszins beträgt dieser Faktor rund 17,41. Jährlich wiederkehrende 10 Kostenindexpunkte ergeben damit einen Barwert von etwa 174,1 Punkten.
Alternativ wird der Gesamtbarwert über den Annuitätenfaktor in durchschnittliche Jahreskosten umgerechnet. Für 25 Jahre und 3 Prozent beträgt der Faktor rund 0,0574. Beide Darstellungen führen bei identischen Annahmen zur gleichen Rangfolge. Nominale und reale Rechnung dürfen nicht vermischt werden: Eine nominale Rechnung enthält allgemeine Preissteigerungen, während eine reale Rechnung mit preisbereinigtem Zins arbeitet. Abweichende Entwicklungen für Strom, Brennstoffe, Personal und Ersatzteile können über getrennte Änderungsraten modelliert werden.
Sie möchten dieses Thema für Ihr Gebäude belastbar bewerten lassen? Wir prüfen die Ausgangslage und planen die TGA über die HOAI-Leistungsphasen 1 bis 9.
Projektanfrage stellenEingangsdaten projektspezifisch festlegen
Die Qualität der Lebenszykluskostenrechnung hängt stärker von den Eingangsdaten als vom Rechenprogramm ab. Energieverbräuche sind aus dynamischen Simulationen, Jahresdauerlinien oder nachvollziehbaren Vollbenutzungsstunden abzuleiten. Ein Kalenderjahr umfasst 8.760 Stunden, doch die tatsächlichen Betriebsstunden von Pumpen, Ventilatoren, Wärmeerzeugern und Kältemaschinen unterscheiden sich deutlich. Teillastwirkungsgrade, Bereitschaftsverluste, Hilfsenergien und Gleichzeitigkeiten müssen deshalb getrennt erfasst werden. Reine Nennleistungsvergleiche reichen nicht aus.
Für die Instandhaltung sind Inspektions- und Wartungsintervalle, Arbeitszeiten, Ersatzteilrisiken sowie gesetzlich oder technisch erforderliche Prüfungen anzusetzen. Rechnerische Nutzungsdauern bestimmen den Zeitpunkt von Ersatzinvestitionen, stellen aber keine zugesicherte Lebensdauer dar. Endet die Nutzungsdauer nach dem Betrachtungszeitraum, ist ein Restwert zu berücksichtigen. Liegt ein Ersatz innerhalb des Zeitraums, werden Ersatzkosten und gegebenenfalls Demontagekosten im betreffenden Jahr abgezinst. Alle Annahmen gehören in ein prüfbares Datenblatt.
- Nutzungsprofil mit Raumtemperaturen, Belegung und Betriebszeiten
- Energiebedarf einschließlich Hilfsenergie und Verteilverlusten
- Preisstand, Tarifbestandteile und angenommene Änderungsraten
- Wartungsintervalle, Personalaufwand und Ersatzteilansätze
- Nutzungsdauern, Ersatzzeitpunkte, Restwerte und Rückbaugrenzen
Rechenbeispiel für zwei Anlagenvarianten
Ein vereinfachter Vergleich verwendet Kostenindexpunkte statt projektabhängiger Preisangaben. Variante A erhält 100 Punkte Anfangsinvestition, jährlich 9,5 Punkte Energie und 3,0 Punkte Betrieb. Im Jahr 15 fallen 20 Punkte für einen Komponentenersatz an. Variante B benötigt 120 Punkte Investition, jährlich 7,25 Punkte Energie und 2,5 Punkte Betrieb sowie 12,5 Ersatzpunkte im Jahr 15. Betrachtungszeitraum sind 25 Jahre, der reale Kalkulationszins beträgt 3 Prozent.
Mit dem Rentenbarwertfaktor 17,41 und dem Abzinsungsfaktor für Jahr 15 ergeben sich für Variante A rund 330,5 Kostenindexpunkte. Variante B erreicht etwa 297,8 Punkte. Trotz 20 Prozent höherer Anfangsinvestition liegt ihr Gesamtbarwert ungefähr 9,9 Prozent niedriger. Die entsprechenden Jahresannuitäten betragen rund 19,0 und 17,1 Punkte. Das Beispiel bewertet ausschließlich Kosten. Versorgungssicherheit, Emissionen, Platzbedarf, Schall und technische Risiken müssen ergänzend geprüft oder als monetarisierte Szenarien ausgewiesen werden.
Sensitivitäten und Ergebnisdarstellung
Eine einzelne Ergebniszahl verdeckt die Unsicherheit langfristiger Annahmen. Mindestens Kalkulationszins, Energiepreisänderung, Nutzungsdauer, Betriebsstunden und Ersatzkosten sollten variiert werden. Sinnvoll sind beispielsweise reale Zinsszenarien von 2, 3 und 4 Prozent sowie ein um 10 bis 20 Prozent veränderter Energiebedarf. Diese Werte sind keine normativen Vorgaben, sondern projektspezifisch festzulegende Prüfszenarien. Ändert sich die Rangfolge schon bei kleinen Abweichungen, ist die wirtschaftliche Entscheidung nicht robust.
Das Ergebnis sollte Gesamtbarwert, Jahresannuität und Kostenanteile je Kategorie enthalten. Zusätzlich sind Differenzbarwert, rechnerischer Amortisationszeitpunkt und die wichtigsten Sensitivitäten darzustellen. Eine Amortisationszeit allein genügt nicht, weil Zahlungen nach dem Amortisationspunkt, Ersatzinvestitionen und Restwerte unberücksichtigt bleiben können. Für spätere Aktualisierungen muss die Berechnung Version, Preisstand, Betrachtungszeitraum und Quellen jeder Annahme nennen. So bleibt nachvollziehbar, ob geänderte Tarife, Betriebsdaten oder Planungsstände die Variantenentscheidung beeinflussen.
| Kennwert | Richtgröße | Einordnung |
|---|---|---|
| Geeigneter Betrachtungszeitraum | häufig 20 bis 30 Jahre | Projektbezogen nach Entscheidungsgegenstand und Anlagenstruktur festlegen. |
| Stunden eines Kalenderjahres | 8.760 h/a | Betriebsstunden und Lastzustände sind anlagenspezifisch anzusetzen. |
| Rentenbarwertfaktor | 17,41 bei 25 Jahren und 3 % real | Gilt für konstante jährliche Zahlungen am Jahresende. |
| Annuitätenfaktor | 0,0574 bei 25 Jahren und 3 % real | Wandelt den Gesamtbarwert in gleichbleibende Jahreskosten um. |
| Beispielhafte Zinssensitivität | 2 %, 3 % und 4 % real | Keine normative Vorgabe, sondern projektspezifische Szenarien. |
| Ergebnis des Indexbeispiels | 330,5 gegenüber 297,8 Punkten | Variante B liegt unter den gewählten Annahmen rund 9,9 % niedriger. |
Häufige Fragen
Was gehört zu den Lebenszykluskosten einer TGA-Anlage?
Einzubeziehen sind Investition, Energie und Wasser, Bedienung, Inspektion, Wartung, Instandsetzung, Ersatzbeschaffungen, Rückbau sowie gegebenenfalls Restwerte. Entscheidend ist eine eindeutige Systemgrenze. Planungskosten oder bauliche Folgekosten gehören dazu, wenn sie sich zwischen den verglichenen Varianten unterscheiden und für die Entscheidung relevant sind.
Welcher Betrachtungszeitraum ist für TGA sinnvoll?
Für zentrale TGA-Systeme werden häufig 20 bis 30 Jahre untersucht. Der Zeitraum muss jedoch zur Entscheidung passen. Bei einzelnen Komponenten können 10 bis 20 Jahre genügen, während Energiezentralen länger betrachtet werden. Komponenten mit kürzerer Nutzungsdauer sind einschließlich Ersatzbeschaffung abzubilden; verbleibende Nutzungsanteile werden als Restwert berücksichtigt.
Welcher Kalkulationszins wird nach VDI 2067 verwendet?
VDI 2067 schreibt keinen universell gültigen Kalkulationszins für jedes Projekt vor. Der Zinssatz ist passend zu Auftraggeber, Preisbasis und Rechenart festzulegen. Reale Szenarien von beispielsweise 2, 3 und 4 Prozent können die Zinssensitivität zeigen. Wichtig ist, reale Preisänderungen nicht mit einem nominalen Zinssatz inkonsistent zu kombinieren.
Wie oft sollte eine Lebenszykluskostenrechnung aktualisiert werden?
Eine Aktualisierung ist mindestens nach wesentlichen Planungsentscheidungen, nach belastbaren Angeboten und vor der Vergabe sinnvoll. Im Betrieb kann die Rechnung mit gemessenen Energieverbräuchen, Wartungskosten und tatsächlichen Laufzeiten fortgeschrieben werden. Dadurch lassen sich ursprüngliche Annahmen prüfen und Ersatzentscheidungen auf einen aktuellen Preisstand sowie veränderte Nutzungsbedingungen beziehen.
Passende Planungsleistungen
Wir übernehmen die Fachplanung Sanitär, Heizung und Lüftung für Wohn- und Gewerbeimmobilien: Entwurfsplanung, Ausführungsplanung, Ausschreibung und Objektüberwachung.
Regelwerke zum Thema: VDI 2067, GEFMA 220. Angaben sind fachliche Orientierungswerte und ersetzen keine objektbezogene Planung.