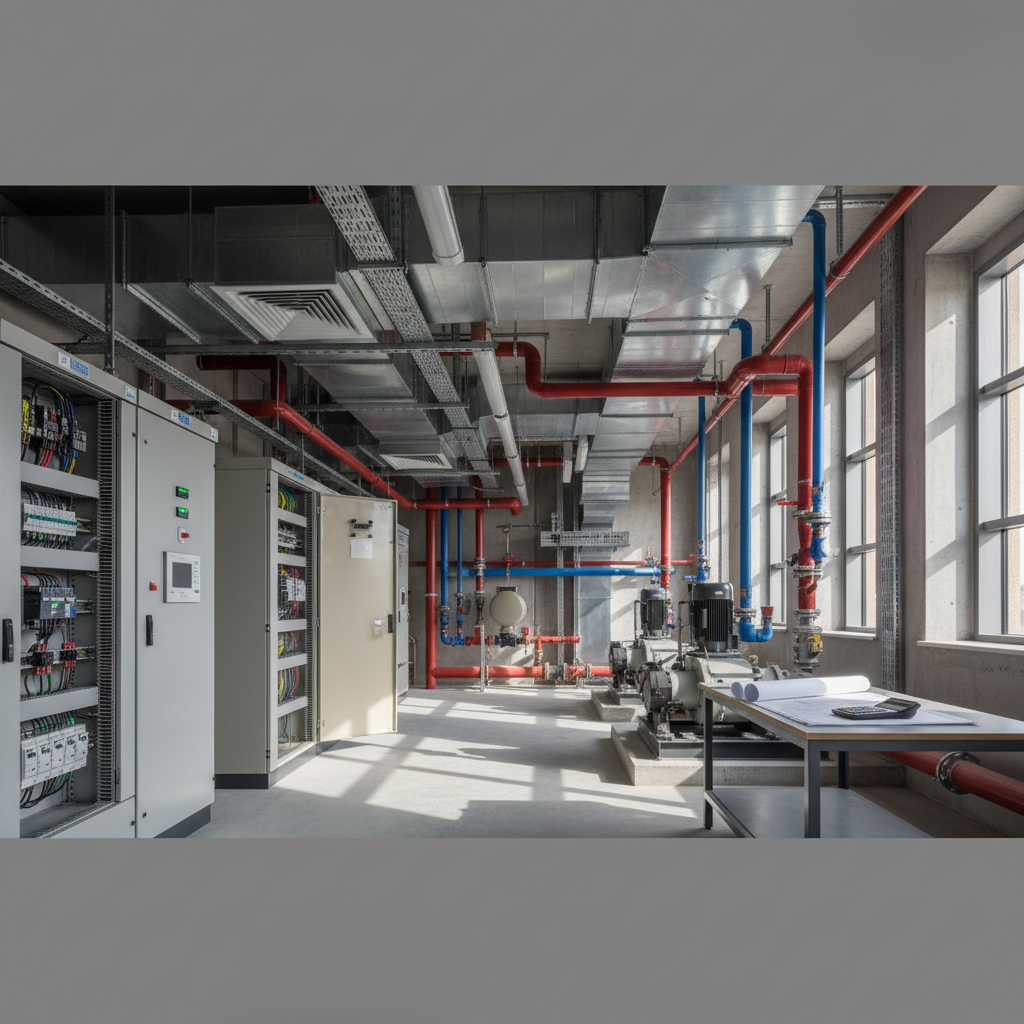
Für eine erste Budgetierung liegen die TGA Kosten pro qm bei üblichen Neubauten häufig in einer typischen, stets projektabhängigen Bandbreite von etwa 350 bis 900 Euro je m² Brutto-Grundfläche. Technisch einfache Hallen können darunter liegen, Krankenhäuser, Labore oder Rechenzentren deutlich darüber. Belastbar wird der Vergleich erst, wenn Kostengruppe, Bezugsfläche, Umsatzsteuer, Kostenstand und Ausstattungsstandard einheitlich definiert sind. Als Grundlage dienen die Kostengliederung nach DIN 276 und objektspezifisch ausgewählte BKI-Kennwerte.
- Vergleichbare Kennwerte benötigen dieselbe Kostengruppe, Bezugsfläche, Steuerbasis und denselben Kostenstand.
- Für frühe Budgets ist KG 400 je m² Brutto-Grundfläche nach DIN 277 eine geeignete Bezugsgröße.
- BKI-Kennwerte müssen nach Nutzung, Standard, Region und Kostenstand angepasst werden.
- Technikintensive Nutzungen lassen sich nicht zuverlässig mit pauschalen Durchschnittswerten bewerten.
- Mit fortschreitender Planung sind Flächenkennwerte durch anlagenspezifische Mengen zu ersetzen.
Bezugsgröße und Kostenabgrenzung festlegen
Die Angabe „TGA Kosten pro qm“ ist nur vergleichbar, wenn Bezugsfläche, Kostengruppe, Umsatzsteuer und Kostenstand identisch sind. Für frühe Budgets eignet sich regelmäßig die Brutto-Grundfläche nach DIN 277. Im Zähler stehen die Kosten der Kostengruppe 400 nach DIN 276:2018-12. Grundstück, Baukonstruktion, Außenanlagen, Ausstattung und Baunebenkosten gehören nicht dazu. Bei Umbauten sind Abbruch, Provisorien und Schadstoffmaßnahmen eindeutig zuzuordnen, damit der Kennwert nicht durch Leistungen anderer Kostengruppen verzerrt wird.
Die DIN 276 schreibt keinen pauschalen Quadratmeterpreis vor. Sie strukturiert vielmehr Kostenrahmen, Kostenschätzung, Kostenberechnung, Kostenanschlag und Kostenfeststellung. Jede Kostenermittlung sollte deshalb Bezugsmenge, Planungsstand und Preisstand nennen. Ebenso ist anzugeben, ob die Werte Umsatzsteuer enthalten. Für gewerbliche Projekte wird häufig netto gerechnet, während Veröffentlichungen und BKI-Datensätze abweichende Konventionen verwenden können. Vor einer Übernahme müssen sämtliche Kennwerte auf dieselbe Basis umgerechnet werden.
Typische Bandbreiten nach Gebäudetyp
Der Gebäudetyp beeinflusst die technische Ausstattung stärker als die reine Fläche. Eine eingeschossige Lagerhalle mit Frostschutzheizung, einfacher Beleuchtung und wenigen Sanitärobjekten benötigt deutlich weniger Technik als ein Büro mit mechanischer Lüftung, Kühlung, Gebäudeautomation und Sicherheitsanlagen. Wohngebäude liegen häufig dazwischen. Bei Sonderbauten erhöhen medizinische Gase, Reinraumtechnik, hohe Redundanz, Notstromversorgung oder umfangreiche nutzungsspezifische Anlagen den Kennwert erheblich.
Die nachfolgenden Werte sind typische, projektabhängige Bandbreiten für die Kostengruppe 400 bei Neubauten. Sie beziehen sich auf Euro je m² Brutto-Grundfläche und dienen ausschließlich der frühen Budgetorientierung. Kostenstand, Umsatzsteuer und regionales Marktniveau sind projektspezifisch festzulegen. Nicht enthalten sind insbesondere KG 300, KG 500, KG 600 und KG 700. Bei Umbauten können Erschwernisse, Provisorien und Eingriffe in Bestandsnetze die Werte erheblich verändern.
- Lager und einfache Produktionshallen: typische, projektabhängige Bandbreite von 120 bis 320 Euro je m² BGF
- Mehrfamilienhäuser: typische, projektabhängige Bandbreite von 350 bis 650 Euro je m² BGF
- Büro und Verwaltung: typische, projektabhängige Bandbreite von 450 bis 850 Euro je m² BGF
- Schulen und Kindertagesstätten: typische, projektabhängige Bandbreite von 500 bis 900 Euro je m² BGF
- Krankenhäuser, Labore und vergleichbar technikintensive Gebäude: typische, projektabhängige Bandbreite von 900 bis 1.800 Euro je m² BGF
Anteile innerhalb der Kostengruppe 400
Die KG 400 wird nach DIN 276 in neun Bereiche gegliedert: KG 410 für Abwasser-, Wasser- und Gasanlagen, KG 420 für Wärmeversorgungsanlagen, KG 430 für raumlufttechnische Anlagen, KG 440 für elektrische Anlagen, KG 450 für Kommunikations-, sicherheits- und informationstechnische Anlagen sowie KG 460 für Förderanlagen. Hinzu kommen KG 470 für nutzungsspezifische Anlagen, KG 480 für Gebäudeautomation und KG 490 für sonstige Maßnahmen an technischen Anlagen.
Bei üblichen Wohn-, Büro- oder Bildungsbauten entfallen häufig etwa 12 bis 20 Prozent der KG 400 auf KG 410, rund 25 bis 45 Prozent auf KG 420 und 430 sowie etwa 25 bis 40 Prozent auf KG 440 und 450. Die Gebäudeautomation liegt oft bei 3 bis 8 Prozent. Diese Anteile sind Orientierungsbereiche und nicht additiv auf jedes Projekt übertragbar. Aufzüge, Großküchen, Labortechnik oder Sicherheitsstromversorgung können die Verteilung grundlegend verschieben.
Sie möchten dieses Thema für Ihr Gebäude belastbar bewerten lassen? Wir prüfen die Ausgangslage und planen die TGA über die HOAI-Leistungsphasen 1 bis 9.
Projektanfrage stellenTechnische Kostentreiber erkennen
Hohe Luftmengen, enge Temperatur- und Feuchtegrenzen sowie große Gleichzeitigkeiten treiben Anlagenquerschnitte und Leistungen. Eine Büroanlage mit bedarfsabhängig etwa 2 bis 4 Luftwechseln pro Stunde ist anders zu bewerten als ein Laborbereich mit 6 bis 12 Luftwechseln pro Stunde und definierten Druckstufen. Auch Heizsysteme mit 35/28 °C Auslegungstemperatur benötigen andere Übergabeflächen als Bestandsnetze mit 70/55 °C. Zusätzlich wirken Schallschutz, Brandschutzklappen, Entrauchung und Messstellen auf die Kosten.
Auf der Elektroseite sind Anschlussleistung, Sicherheitsbeleuchtung, Ersatzstrom, Ladeinfrastruktur und IT-Verkabelung maßgebend. Redundanzkonzepte wie N+1 verdoppeln zwar nicht automatisch die Gesamtkosten, erhöhen aber Kapazitäten, Schaltanlagen und Platzbedarf. Eine hohe Installationsdichte führt zudem zu größeren Schächten, Technikzentralen und Trassen. Früh festgelegte Betriebsanforderungen begrenzen spätere Änderungen. Werden Leistungsreserven pauschal statt bedarfsgerecht angesetzt, steigen Investitionskosten, Platzbedarf und gegebenenfalls auch Betriebsverluste.
BKI Kennwerte richtig anwenden
BKI-Kennwerte beruhen auf ausgewerteten, abgerechneten Bauprojekten und ermöglichen Vergleiche nach Gebäudeart, Standard und Bezugsgröße. Für eine belastbare Anwendung ist ein möglichst ähnliches Vergleichsobjekt auszuwählen. Entscheidend sind Bauwerksnutzung, Größe, technischer Standard, Baujahr beziehungsweise Kostenstand und regionale Einordnung. Ein Gesamtwert für KG 400 sollte zusätzlich anhand der Kostengruppen 410 bis 490 plausibilisiert werden. Einzelne BKI-Mittelwerte ersetzen keine Ermittlung aus Mengen, Leistungen und aktuellen Marktbedingungen.
Vor der Übertragung ist der BKI-Wert auf den Kostenstand des Projekts fortzuschreiben. Außerdem müssen regionale Faktoren, Umsatzsteuer und abweichende Flächendefinitionen geprüft werden. Für bundesweite Projekte können Unterschiede bei Lohnniveau, Wettbewerb und Auslastung der ausführenden Unternehmen relevant sein. Bei komplexer Technik empfiehlt sich eine zweite Plausibilisierung über Hauptmengen, beispielsweise Heizleistung in kW, Luftmenge in m³/h, elektrische Anschlussleistung in kVA, Anzahl der Datenports sowie Zahl und Förderhöhe der Aufzüge.
Vom Kennwert zum belastbaren TGA Budget
In der Bedarfsplanung genügt zunächst ein Korridor aus Gebäudetyp, Nutzungsanforderungen und BKI-Vergleichswerten. Mit zunehmender Planungstiefe wird der Flächenkennwert durch anlagenspezifische Mengen ersetzt. Dazu gehören Rohr- und Kanallängen, Luftmengen, Heiz- und Kühllasten, Anzahl der Sanitärobjekte, Leuchten, Unterverteilungen, Datenanschlüsse und Automationspunkte. Die Ergebnisse werden nach DIN 276 dokumentiert. Dadurch bleibt erkennbar, welche technischen Entscheidungen eine Abweichung gegenüber dem ursprünglichen Budget verursachen.
Für frühe Projektphasen ist zusätzlich eine Planungs- und Marktrisikovorsorge von häufig 10 bis 20 Prozent sachgerecht; sie ist entsprechend dem Planungsfortschritt zu reduzieren und getrennt auszuweisen. Ausgangspunkt bleibt eine typische, projektabhängige Bandbreite je m² BGF, nicht ein vermeintlich fester Einheitspreis. Vor einer Investitionsentscheidung sollten mindestens Nutzung, Energiesystem, Lüftungskonzept, elektrische Leistungsanforderungen, Fördertechnik und Automationsumfang definiert sein. Erst dann lässt sich ein TGA-Budget erstellen, das für Variantenentscheidungen und weitere Planungsschritte geeignet ist.
| Kennwert | Richtgröße | Einordnung |
|---|---|---|
| Einfache Hallengebäude | Typische, projektabhängige Bandbreite: 120 bis 320 €/m² BGF | KG 400 bei geringer Installationsdichte |
| Mehrfamilienhäuser | Typische, projektabhängige Bandbreite: 350 bis 650 €/m² BGF | Abhängig von Wärmeversorgung, Lüftung und Elektrostandard |
| Büro und Verwaltung | Typische, projektabhängige Bandbreite: 450 bis 850 €/m² BGF | Kühlung, Lüftung und Automation sind wesentliche Einflussgrößen |
| Technikintensive Sonderbauten | Typische, projektabhängige Bandbreite: 900 bis 1.800 €/m² BGF | Labor-, Klinik- oder vergleichbare Spezialnutzungen |
| Anteil der KG 400 | Häufig etwa 25 bis 40 % von KG 300 und KG 400 | Bei Sonderbauten kann der Anteil deutlich höher liegen |
| Frühe Risikovorsorge | Häufig 10 bis 20 % | Separat ausweisen und mit dem Planungsfortschritt reduzieren |
Häufige Fragen
Was ist in den TGA Kosten pro qm enthalten?
Üblicherweise werden die Kosten der KG 400 nach DIN 276 durch die Brutto-Grundfläche nach DIN 277 geteilt. Enthalten sind unter anderem Sanitär-, Heizungs-, Lüftungs-, Elektro-, Kommunikations-, Förder- und Automationsanlagen. Nicht enthalten sind Baukonstruktion, Außenanlagen, Ausstattung und Baunebenkosten, sofern keine andere Abgrenzung ausdrücklich vereinbart wurde.
Werden TGA Kosten netto oder brutto angegeben?
Beides ist möglich. DIN 276 verlangt eine eindeutige Angabe, ob Umsatzsteuer berücksichtigt wurde. Bei gewerblichen Investitionen werden Budgets häufig netto geführt, andere Kennwertsammlungen können Bruttowerte ausweisen. Vor jedem Vergleich müssen Steuerbasis, Kostenstand und Bezugsfläche vereinheitlicht werden. Andernfalls entstehen Abweichungen, die nichts mit dem technischen Standard zu tun haben.
Kann ein BKI Kennwert direkt für mein Projekt übernommen werden?
Eine direkte Übernahme ist nur bei hinreichend vergleichbarer Nutzung, Größe, Ausstattung und technischer Komplexität sinnvoll. Der Wert muss außerdem auf den aktuellen Kostenstand und die Projektregion angepasst werden. Bei komplexen Gebäuden sollte die Plausibilisierung zusätzlich über Leistungs- und Mengenkennwerte erfolgen. BKI-Daten ersetzen weder ein Anlagenkonzept noch eine Kostenermittlung nach DIN 276.
Warum sind TGA Kosten im Bestand häufig schwerer vorherzusagen?
Im Bestand fehlen häufig vollständige Revisionsunterlagen, zugängliche Leitungswege oder belastbare Angaben zu vorhandenen Kapazitäten. Hinzu kommen Demontagen, Provisorien, Brandschutzertüchtigungen und Arbeiten während des laufenden Betriebs. Deshalb sollte der Kennwert erst nach technischer Bestandsaufnahme verwendet werden. Unbekannte Randbedingungen sind als separate Risiken auszuweisen und nicht unbemerkt im Quadratmeterwert zu verstecken.
Passende Planungsleistungen
Wir übernehmen die Fachplanung Sanitär, Heizung und Lüftung für Wohn- und Gewerbeimmobilien: Entwurfsplanung, Ausführungsplanung, Ausschreibung und Objektüberwachung.
Regelwerke zum Thema: DIN 276, BKI. Angaben sind fachliche Orientierungswerte und ersetzen keine objektbezogene Planung.